板块一 · 一句话讲清这套机制
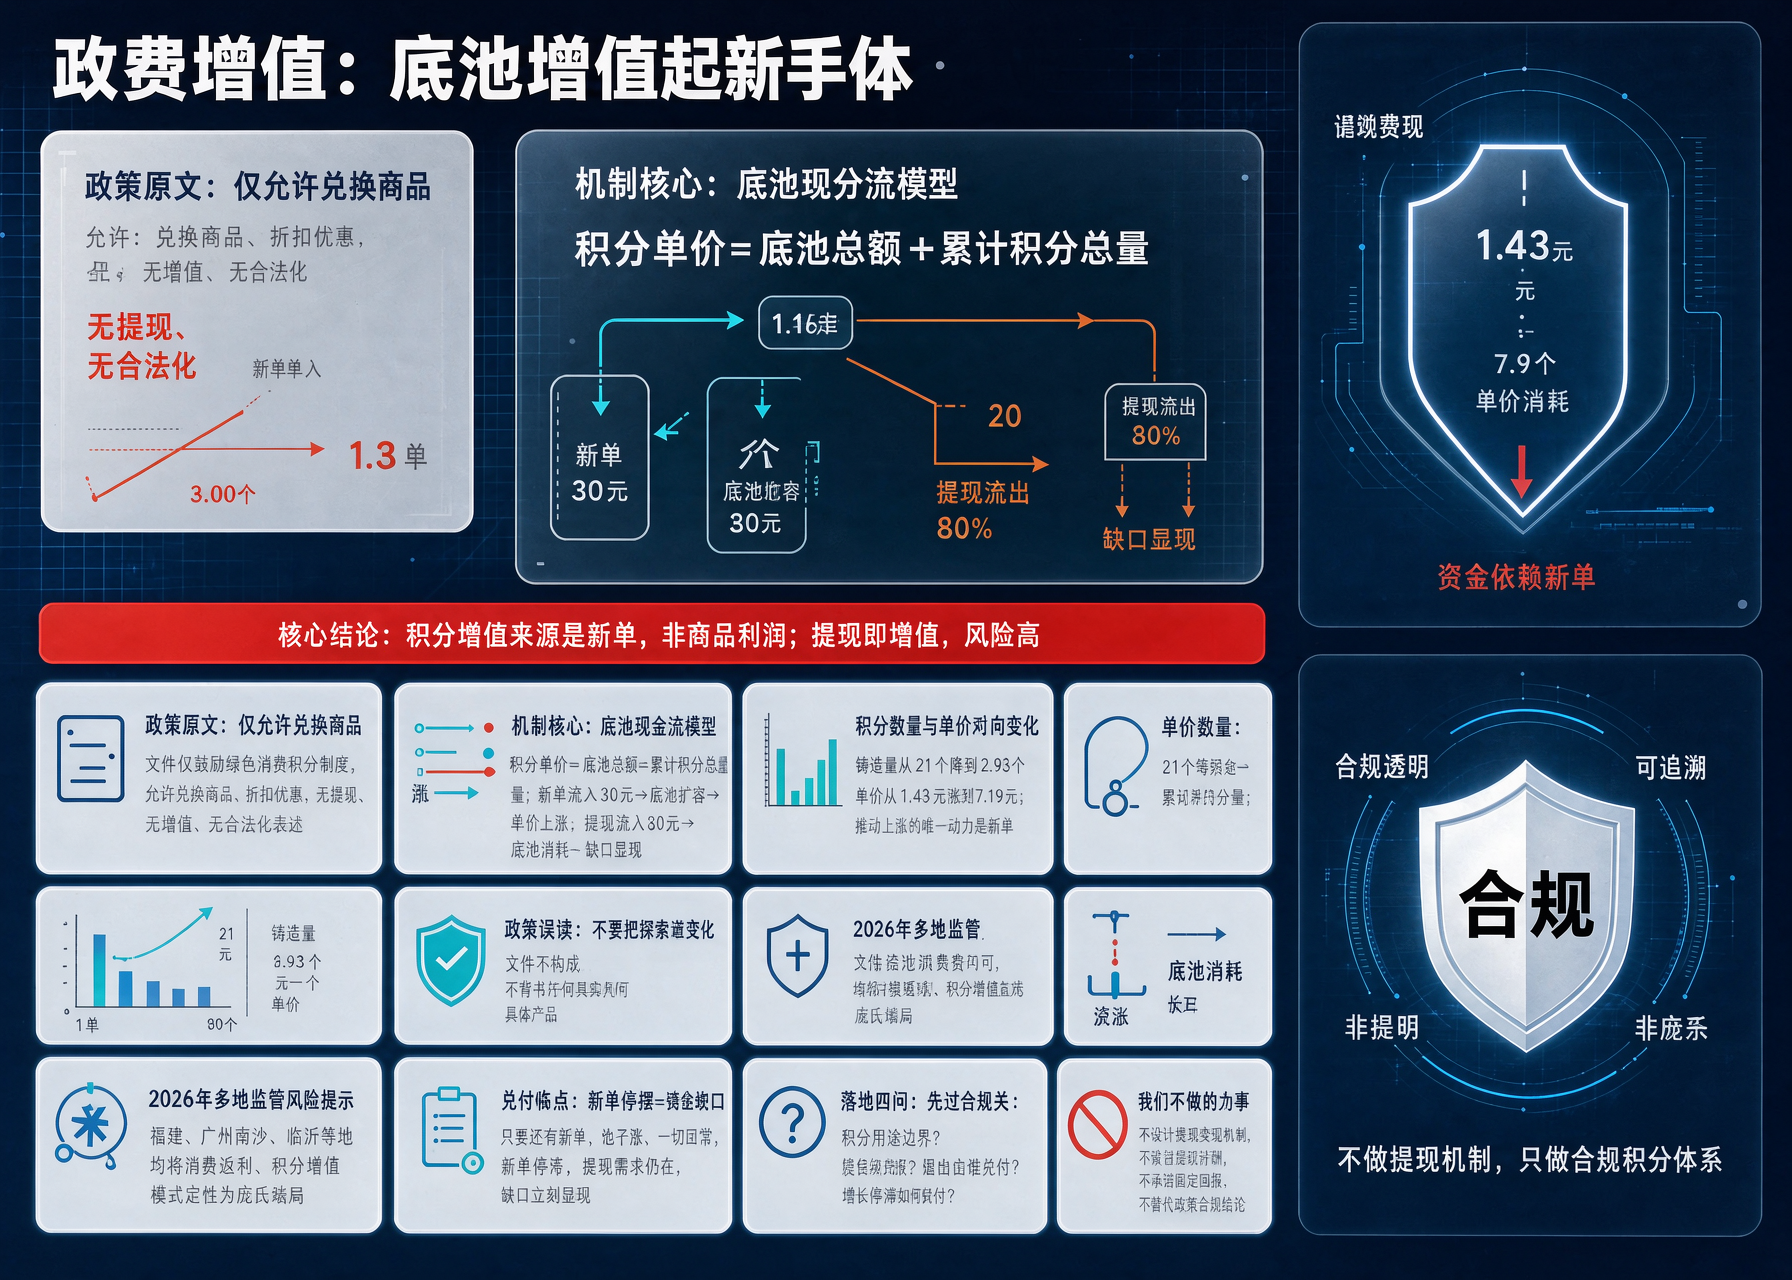
用户在商城消费,平台拿出消费额的 30% 进入底池,其中 70% 的价值按金本位价格铸造成等值积分赠给消费者。积分可以抵扣消费,也可以提现,提取时收取 20% 手续费。
积分单价 = 底池总额 ÷ 累计积分总量。
这条公式是整套机制的核心。它决定了:积分的价格不由商品利润决定,而由底池里有多少钱、池子里已经发出多少积分共同决定。
板块二 · 分配制度:30% 去了哪
原始方案的分配流程分五步:
第一步,用户在商城下单 100 元。
第二步,平台分配 30% 加入积分底池。
第三步,底池 +30 元,按 70% 的价值铸造积分,即 21 元。
第四步,21 元按实时价格铸造成等值积分赠送消费者。假设初始积分价 1 元一个,消费者拿到 21 个积分。
第五步,底池总额 30 元 ÷ 累计积分 21 个 = 积分单价 1.43 元。
第二单重复同样流程:又 30 元入池,21 元按实时价 1.43 元铸积分,只铸出 14.7 个。此时底池 60 元,累计积分 35.7 个,单价 1.68 元。
这套机制的技术特点
- 铸积分的数量随池子水位自动调节,池子越大、单价越高,新单能拿到的积分越少
- 积分总量与底池总额始终保持 1:1 的价值对应关系
- 提现即销毁,减少流通中的积分总量
- 积分可抵扣、可提现、可转换、可在私有链上流通
板块三 · 积分为什么涨价:算给你看
这是原始方案里一张二十单计算表的核心规律。我按同样的规则独立跑了一遍,与表中数字逐格吻合。
前 5 单
第 1 单:铸造 21.00 个,累计底池 30 元,累计积分 21.00 个,单价 1.43 元。
第 2 单:铸造 14.70 个,累计底池 60 元,累计积分 35.70 个,单价 1.68 元。
第 3 单:铸造 12.50 个,累计底池 90 元,累计积分 48.20 个,单价 1.87 元。
第 4 单:铸造 11.25 个,累计底池 120 元,累计积分 59.44 个,单价 2.02 元。
第 5 单:铸造 10.40 个,累计底池 150 元,累计积分 69.84 个,单价 2.15 元。
第 10 单与第 20 单
第 10 单:铸造 8.27 个,累计底池 300 元,累计积分 114.63 个,单价 2.62 元。
第 20 单:铸造 6.65 个,累计底池 600 元,累计积分 187.19 个,单价 3.21 元。
更长期(第 100 / 200 / 300 单)
第 100 单:铸造 4.08 个,单价 5.17 元。
第 200 单:铸造 3.31 个,单价 6.36 元。
第 300 单:铸造 2.93 个,单价 7.19 元。
两条曲线是反着的
铸造量从 21 个一路降到 2.93 个,单价从 1.43 元一路涨到 7.19 元。
而推动单价上涨的唯一动力,是新单进入的 30 元。
具体说:一位消费者消费 100 元,其中 30 元进入底池,成为后续所有积分涨价的燃料;他本人拿到的 21 元积分,用的正是这 30 元中的一部分。
这意味着什么
底池的增长与商品销售规模、毛利率、履约成本之间没有直接关系。它只与新单数量有关。
商品卖得再多,如果新单不增长,底池水位就不上升,单价也不上涨。
板块四 · 提现环节:一笔必须算清的账
原始方案明确三条规则:积分可随时提现,没有限制;提现收取 20% 手续费;提现即销毁。
兑付模型
用户提现 100 元积分价值,平台需垫付 100 元现金。
其中 80 元从底池流出,20 元手续费回流底池。
底池每兑付 1 元,净流出 0.8 元。
提现的人越多,底池越空。而底池的唯一补充来源是新单。
临界点
只要还有新单进入,底池持续上涨,单价持续上涨,账面数据看起来一切正常。
一旦新单停滞:底池不再增长、单价不再上涨,而提现需求仍然存在——缺口在下一个结算周期立刻显现。
原始方案中「积分的增值来源」被归纳为两条:20% 提现手续费、30% 消费资金。前者只是减缓流出速度,不改变流出方向。
板块五 · 政策原文:文件到底说了什么
原始方案在两页分别引用了两个文件名:《促进消费实施方案》与《促进绿色消费实施方案》。
经查证,正式文件为后者。
《促进绿色消费实施方案》 发改就业〔2022〕107 号 2022 年 1 月 18 日 国家发展改革委、工业和信息化部、住房城乡建设部、商务部、市场监管总局、国管局、中直管理局 七部门联合印发
第二十四条原文
「(二十四)推广更多市场化激励措施。探索实施全国绿色消费积分制度,鼓励地方结合实际建立本地绿色消费积分制度,以兑换商品、折扣优惠等方式鼓励绿色消费。鼓励各类销售平台制定绿色低碳产品消费激励办法,通过发放绿色消费券、绿色积分、直接补贴、降价降息等方式激励绿色消费。鼓励行业协会、平台企业、制造企业、流通企业等共同发起绿色消费行动计划,推出更丰富的绿色低碳产品和绿色消费场景。鼓励市场主体通过以旧换新、抵押金等方式回收废旧物品。」
对照三点
第一,文件给出的是"兑换"路径。 商品、折扣优惠,这是两个明确的方向。不是提现,不是增值,不是可转让。
第二,"探索实施""鼓励"是倡导性表述。 它不构成行政许可,不构成对任何一家平台、任何一种具体积分产品的合规背书。
第三,两处引用需要更正。 文件全文未出现"返利"字样,也无"电子商务 4.0"相关表述。原方案将"探索实施"表述为"正式确立……机制"并进一步得出"电子商务 4.0 版本合法化"的结论,这一步的解读跨度较大。
顺带说明:原方案在另一页引用该文件的「绿色消费券、绿色积分、直接补贴、降价降息」四种方式,与第二十四条原文一致,这部分引用是准确的。
板块六 · 2026 年各地监管部门的风险提示
这一节全部为公开发布文件的原文摘录,附发布主体与发布时间,可自行查证。
2026 年 9 月 8 日|福建省商务厅、福建省防范和打击非法金融活动工作领导小组办公室 《关于防范商贸领域非法集资的风险提示》列出商贸领域七种非法集资伪装模式,第二项为「消费返利回本模式」:
「部分电商平台和线下商家以'消费全返、购物报销、消费分红、积分增值'为噱头,承诺向消费者返还全额消费款乃至额外收益。其收益兑付完全依赖后续新增用户的充值资金,无真实商品贸易盈利支撑,本质属于庞氏骗局,往往在资金池积累到一定规模后卷款跑路,运行周期短、崩盘风险高。」
广州市南沙区人民政府 《关于防范商贸领域非法金融活动的风险提示》第一项:
「以'消费返利'为名,行庞氏骗局之实。以'购物报销''积分增值'为噱头,承诺返还全额消费款乃至额外收益。该模式无真实商品贸易盈利支撑,其收益兑付完全依赖后续新增用户的充值资金,本质属于庞氏骗局,资金池积累到一定规模后往往卷款跑路。」
中共临沂市委金融委员会办公室 【金融普法】《警惕酒水经营领域以高额返利、会员积分为名实施非法金融、传销活动》:
「……宣称积分可兑付现金、持续获取固定收益,收益不依托真实商品销售利润维系……属于典型'传销''庞氏'资金盘结构。」
同文提示部分:
「酒类市场经营主体应当规范开展促销活动,返利、积分仅限兑换实物商品,不得设置层级计酬、不得承诺现金返利、保本收益。」
湖北省地方金融监督管理局|2026 年 2 月 《非法集资警示案例之购物 APP 里的"甜蜜陷阱"》:某 APP 以"消费新经济模式"主打"购物即投资",积分可兑换奢侈品也可折现提现;后续推出"合伙人计划",充值 3 万元升级"钻石合伙人"、每日积分膨胀增长率提升 50%、推荐新用户注册消费可获其消费额 20% 推广奖励。受害者投入 30 万元存款后,春节前提现申请卡在"审核中",平台界面空白、客服失联。警方查明平台注册公司为空壳,"膨胀积分"是后台可任意操控的数字,巨额资金经虚拟货币渠道转移至境外。
更早的同类提示
2025 年 3 月,长沙市雨花区金融事务中心《关于警惕以"绿色消费积分"之名实施非法经营行为的风险提示》,点名有公司以"绿色积分""消费返利""数字通证"为名吸收资金、拉人头。
2025 年 7 月,益阳市资阳区人民政府办公室风险提示,点名"绿途"APP 借"碳积分、绿色出行"名义,以高额返利、多层级拉人头实施非法集资与传销。
2023 年 5 月,宜都县公安局发布关于"永倍达"电子商城的提醒。
2024 年 2 月,神农架林区市场监管局发布相关预警。
一个观察:几年里多个地方反复就同一类结构发布提示,通常说明这类结构在真实地重复出现,而非个别案例。
板块七 · 落地前的四个必答问题
如果要在真实业务里做类似安排,下面四个问题需要先有答案。这不是学术讨论,是判断结构能否长期运行的实操清单。
第一,积分的用途边界是什么?
抵扣商品或服务,与文件口径一致。允许提现变现,性质已经改变。这一条决定了后续所有设计的合规基线。
第二,底池里的资金来源是什么?
如果是消费者已经支付过的货款,其用途边界、保管方式、退款处理方式需要在合同层面写清楚。
第三,用户退出时由谁兑付?
如果底池完全依赖新单补充,那么新单增速就等同于风险敞口本身。这个数字需要被持续监控,并且要有预案。
第四,增长停滞时如何兑付?
是否存在不依赖新增消费的兑付来源,是判断结构稳健与否的关键。有这条退路,机制才能长期运行;没有,它只是一台需要不断加油的机器。
板块八 · 我们不做的事
这一节列明服务边界,可作为合同附件或公开承诺。
不设计积分提现变现机制。
不设置按发展人数计酬的层级规则。
不承诺积分升值、承诺回购、承诺固定回报。
不设计脱离真实商品交易的兑付来源。
不以政策文件引用作为合规结论的替代依据。